

 İletişim


Chrıs Skınner - Paranın geleceği için verilen mücadele
Paranın geleceği için verilen mücadele
Chris Skinner
Artık asıl ilgi çekici olan, Bitcoin’in 50.000, 100.000 ya da 500.000 dolara çıkıp çıkmayacağı değil, kripto paralar etrafında geliştirilen teknolojilerin yeni bir finansal sistemin temellerini oluşturup oluşturmadığıdır. Eğer bu doğruysa, çok daha büyük bir soru ortaya çıkıyor: O sistemdeki para nedir?
Hayatımızın büyük bir bölümünde bu sorunun cevabı oldukça basitti.
Merkez bankaları merkez bankası parasını yaratır, ticari bankalar ise aslında kullandığımız paranın çoğunu yaratır; kart ağları alıcılar ve satıcılar arasında talimatları iletir, takas sistemleri yükümlülükleri mutabakat altına alır ve ödeme sistemleri nihayetinde parayı aktarır.
Bu karmaşık bir mekanizmadır, ancak tüketiciler bu karmaşıklığı fark etmez.
Londra’da, Varşova’da veya New York’ta kartımı okuturum ve perde arkasında, satıcının ödemesini aldığını düşünmesini sağlayan bir şey olur. İşlemde bir alıcı, kart ihraççısı, işlemci, kart ağı, muhabir banka, takas odası veya ödeme sistemi olup olmadığı beni pek ilgilendirmiyor. Ben sadece kahvemi aldım.
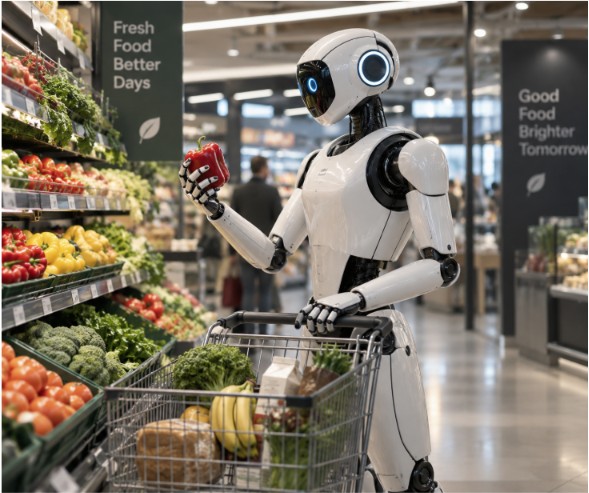
Şimdi bu mekanizmayı yeniden inşa ediyoruz ve aradaki fark şu ki, bir sonraki finansal mimari dijital, tokenize edilmiş, programlanabilir, günün 24 saati kullanılabilir ve sadece insanlar tarafından değil, yazılım ve yapay zeka tarafından da kontrol edilebilen parayı içerebilir.
Bu parayı kimin yaratacağı, paranın dolaştığı altyapıyı kimin kontrol edeceği ve belki de en önemlisi, kararları insanlar yerine makineler verdiğinde hangi para biçiminin kullanılacağına kimin karar vereceği konusunda bir mücadele gelişiyor.
Stablecoin önerisi
Stablecoin'lerin bariz bir avantajı var, çünkü bunlar halihazırda geniş ölçekte mevcut. Temel öneri basit: bir dolar, euro veya sterlin alın, bunu bir blok zincirinde bir token olarak temsil edin ve bu tokenin dijital ağlar arasında dolaşmasına izin verin.
Bu neredeyse önemsiz gibi görünebilir, ancak oldukça büyük bir değişiklik yaratır; çünkü geleneksel bir banka ödemesi kurumlar ağı üzerinden ilerlerken, bir stabilcoin potansiyel olarak dijital cüzdanlar arasında doğrudan dolaşabilir. Herhangi bir zamanda aktarılabilir, akıllı sözleşmeye dahil edilebilir ve birinin banka hesabına giriş yapıp “ÖDE” düğmesine basmasına gerek kalmadan yazılımlar tarafından kullanılabilir.
İşte bu nedenle stabilcoinler hükümetler, bankalar, fintech firmaları, ödeme şirketleri ve teknoloji şirketleri için bu kadar ilgi çekici hale geldi; aynı zamanda düzenleme tartışmalarının bu kadar hızlı ilerlemesinin nedeni de budur.
Avrupa’da MiCA var, Amerika GENIUS Yasası aracılığıyla federal bir stabilcoin çerçevesine kararlı adımlarla ilerliyor, İngiltere kendi çerçevesini oluşturuyor ve diğer yargı bölgeleri de aynısını yapıyor. Hükümetler, stabilcoinlerin ortadan kalkmayacağının farkına vardılar, ancak daha da önemli bir şeyi de fark ettiler: stabilcoinler, para birimlerinin geleceği açısından stratejik öneme sahip hale gelebilir.
Dolar cinsinden stabilcoinler dijital ekonominin varsayılan para birimi haline gelirse, dolarizasyon dijital ağlara yayılır. Arjantin, Nijerya, Vietnam veya hemen hemen herhangi bir yerdeki bir kişi, geleneksel bir Amerikan banka hesabı bulundurmadan dijital dolar tutabilir ve bunlarla işlem yapabilir. Bu, doların uluslararası rolünü zayıflatmak yerine güçlendirebilir; bu da diğer hükümetlerin ve merkez bankalarının neden bu konuya bu kadar yakından ilgi gösterdiğini açıklıyor. Para asla sadece para değildir. Para, egemenliği, ekonomik etkiyi ve gücü temsil eder; parayı küresel dijital ağlara aktarmak da bunu değiştirmez.
Sonra bankalar uyandı
Ticari bankaların başka bir görüşü var; bu görüş, esasen “neden stabilcoinlere ihtiyacımız var ki?” sorusunu sormaktır.
Bankalar zaten dijital para yaratıyor.
Banka uygulamanız, cari hesabınızda 10.000 sterlin olduğunu gösterdiğinde, kasada üzerinde adınız yazılı bir yığın 20 sterlinlik banknot bulunmuyor. Elinizde olan, bankanın defterindeki kayıtlarla temsil edilen bir alacak hakkıdır; dolayısıyla bankalar için akla gelen soru şudur: Neden mevcut ticari banka parasını alıp onu programlanabilir hale getirmiyoruz?
Tokenize mevduatların ardındaki öneri budur.
Tokenize mevduat, esasen programlanabilir dijital altyapı üzerinde işleyebilecek bir biçimde temsil edilen geleneksel ticari banka parasıdır. Bu, ayrıntılara takılmak gibi gelebilir, ancak bu ayrım temel önemdedir; çünkü bir stabilcoin genellikle ihraççıya ve tokeni destekleyen rezervlere karşı bir alacak hakkı iken, tokenize mevduat ise denetime tabi bir bankadaki mevduat olarak kalır. Bu, bankacılık parasını kullanışlı kılan özelliklerin çoğunu potansiyel olarak koruduğu anlamına gelir; bunlara kredilendirme, likidite yönetimi, düzenleme ve yargı yetkisi ile yapıya bağlı olarak mevduat koruması da dahildir.
Bu nedenle bankaların güçlü bir argümanı var. Zaten var olan parayı modernize edebilecekken neden paralel bir dijital para biçimi icat edelim ki?
Sorun şu ki, A Bankası tarafından ihraç edilen tokenize mevduat, B Bankası tarafından ihraç edilen tokenize mevduatla mutlaka aynı şey değildir. Her banka kendi altyapısı üzerinde kendi tokenlerini yaratırsa, dağıtık defterlerin ortadan kaldırması beklenen parçalanmayı yeniden yaratma riskiyle karşı karşıya kalırız. Benim tokenize edilmiş HSBC sterlinim, sizin Barclays hesabınıza nasıl aktarılır? JPMorgan’ın tokenleştirilmiş doları, Deutsche Bank’ın tokenleştirilmiş avrosuyla nasıl etkileşime girer? İşlem, para birimlerini, blok zincirlerini ve düzenleyici yetki alanlarını aştığında ne olur? Bankacılık sistemlerini birbirine bağlamak için on yıllar harcadık ve şimdi bunu baştan yapmak zorunda kalabiliriz.
Bir de merkez bankaları var
Merkez bankaları tüm bunları büyük bir ilgiyle izliyorlar; çünkü çoğu finansal sistemde nihai ödeme varlığı merkez bankası parasıdır ve bu da bizi merkez bankası dijital para birimlerine, yani CBDC’lere getiriyor. Bu fikir o kadar çok tartışıldı ki, CBDC’ler bazen hem kaçınılmaz hem de sürekli olarak beş yıl ötedeymiş gibi hissettiriyor; ancak altta yatan mantık hâlâ ikna edici. Ticari banka parası programlanabilir ve tokenize hale gelirse, belki de merkez bankası parası da programlanabilir ve tokenize hale gelmelidir.
Burada perakende ve toptan CBDC’ler arasında önemli bir ayrım vardır. Perakende CBDC’ler, gizlilik, devlet gözetimi, finansal kapsayıcılık ve vatandaşların cüzdanlarının nihayetinde merkez bankasına bağlı olmasını gerçekten isteyip istemedikleri gibi soruları gündeme getirdiği için kamuoyunun dikkatini en çok çeken unsurdur. Toptan CBDC’ler akşam yemeğinde konuşulacak kadar heyecan verici olmasa da finansal sistem için potansiyel olarak çok daha önemlidir; çünkü bankalar tokenize edilmiş mevduatları, menkul kıymetleri ve diğer dijital varlıkları takas edecekse, bu işlemleri uzlaştırmak için güvenilir bir araca ihtiyaç duyarlar. Merkez bankası parası bu konuda en bariz adaydır.
Bu, CBDC’lerin cüzdanınızdaki paranın yerini hiç almayabileceği anlamına gelir. Daha önemli rolleri, finansal sistemin altında yer alarak bankaları ve diğer düzenlemeye tabi kurumları birbirine bağlayan güvenilir bir dijital ödeme varlığı sağlamak olabilir. Tüketici bunu hiç görmeyebilir; tıpkı bugün çoğu tüketicinin merkez bankası rezervlerinin, takas odalarının ve ödeme sistemlerinin nasıl çalıştığı hakkında çok az fikri olmadığı gibi. Ancak bu altyapı, dijital paranın dolaşım şekli açısından yine de temel bir öneme sahip hale gelebilir.
Belki de tek bir kazanan olmayacak
Bence tartışmanın büyük bir kısmı bu noktada yanlış bir yöne sapıyor; çünkü sürekli olarak stabilcoinlerin CBDC’leri yenip yenemeyeceğini, CBDC’lerin stabilcoinleri ortadan kaldırıp kaldırmayacağını ya da tokenize mevduatların her ikisini de gereksiz hale getirip getirmeyeceğini sorup duruyoruz.
Neden tek bir kazanan olsun ki?
Mevcut finansal sistemde tek bir para biçimi yoktur.
Nakit paramız, ticari banka mevduatlarımız, merkez bankası rezervlerimiz, elektronik paramız ve belirli koşullarda para gibi işlev gören çeşitli finansal araçlarımız var. Bunlar, farklı işlevler gördükleri için bir arada var olabiliyorlar ve dijital finans sistemi de muhtemelen tam olarak aynı şekilde gelişecektir.
Stablecoin'ler özellikle internet tabanlı ticaret, uluslararası ödemeler ve dijital pazar yerleri için yararlı hale gelebilir; tokenize mevduatlar ise düzenlemeye tabi bankacılık ve kurumsal finansman alanlarında hâkim olabilir. Toptan CBDC'ler, düzenlemeye tabi finansal kurumları birbirine bağlayan bir ödeme katmanı sağlayabilir; perakende CBDC'ler ise bazı ülkelerde güçlü bir şekilde ortaya çıkarken, diğerlerinde zorlanabilir. Bu arada geleneksel banka hesapları, kartlar ve nakit, teknoloji savunucularının beklediğinden çok daha uzun bir süre boyunca tüm bunların yanında varlığını sürdürecektir. Dolayısıyla ilginç olan soru, hangi dijital para biçiminin galip geleceği değil, tüm bu para biçimlerinin birbiriyle nasıl bağlantılı olacağıdır.
Sonra yapay zeka soruyu değiştirir
İşte bu noktada yapay zekâ her şeyi değiştirir; çünkü insanlar, makinelerin yapmadığı şekilde markalara ve arayüzlere önem verir. HSBC, Barclays, Santander, Chase, Revolut veya başka bir kurumla işlem yapıp yapmadığımızı biliriz. Visa veya Mastercard kartlarını seçeriz, PayPal hesabı açarız ve bilinçli olarak USDC veya başka bir stabilcoin satın alırız.
Bir yapay zeka ajanı bu şekilde düşünmek zorunda değildir.
Bir yapay zeka ajanına para yönetimi yetkisi verdiğinizde, onun görevi size belirlediğiniz kurallar çerçevesinde bir sonuca ulaşmaktır; bu da paranın temel biçiminin, bilinçli bir tüketici tercihi olmaktan ziyade bir yönlendirme kararı haline gelebileceği anlamına gelir.
Bir yapay zeka ajanına bir tedarikçiye ödeme yapmasını, bir uçak bileti ayırtmasını, şirketin atıl nakdini bir gecede güvenli bir yere aktarmasını, fiyat belirli bir seviyenin altına düştüğünde elektrik satın almasını, döviz kuru belirli bir noktaya ulaştığında euroyu dolara çevirmesini veya API’si her çağrıldığında bir yazılım sağlayıcısına ödeme yapmasını söyleyin; ajan, işlemi nasıl gerçekleştireceğine potansiyel olarak karar verebilir. Hangi yol en ucuz? Hangisi en hızlı? Hangisinde yeterli likidite var? Hangisi en güçlü korumayı sağlıyor? Hangisi yasal olarak izin veriliyor? Belki bir stabilcoin, belki tokenize edilmiş bir banka mevduatı, belki bir anında ödeme ağı ya da belki bir kart seçer. İnsan bunu ne bilecek ne de umursayacaktır.
Bu durum finansal rekabetin doğasını değiştirir. On yıllardır bankalar ve ödeme şirketleri müşteri ilişkisini ele geçirmek için mücadele etmiştir, ancak ajansların hâkim olduğu bir dünyada müşteri, finansal kararlarını giderek daha fazla yazılıma devredebilir. Bu nedenle rekabet alanı, müşterinin sizin bankanızı, cüzdanınızı veya kartınızı seçmesini sağlamaktan, müşterinin yapay zeka ajanın, sizin paranızı ve ödeme kanalınızı seçmesini sağlamaya doğru kayıyor. Bankalar on yıllardır insanlar için ürünler tasarladı. Yakında algoritmalara hitap eden finansal hizmetler tasarlamaya başlamak zorunda kalabilirler.
Para, makineler tarafından okunabilir hale geliyor
Bu beni en çok büyüleyen kısım, çünkü günümüzün parası dijital, ancak gerçek anlamda yazılıma özgü değil. Evet, bilgisayarlar parayı bir yerden bir yere aktarıyor, ancak finansın büyük bir kısmı hâlâ veritabanları arasındaki mesajlaşmaya dayanıyor. Bir ödeme talimatı “parayı buradan oraya aktar” der; sistemler mesaj alışverişinde bulunur, kayıt defterleri güncellenir, mutabakatlar yapılır ve sonunda herkes ne olduğu konusunda mutabık kalır. Bu sistem oldukça iyi işliyor, ancak esasen eski finansal yapıların yeni iletişim teknolojilerine bağlanmasıyla geliştirilmiş bir mimaridir.
Tokenleştirme bu modeli değiştirir; çünkü paranın kendisi, yazılımın etkileşime girebileceği bir nesne haline gelebilir. Akıllı sözleşmeler eklendiğinde para, belirli koşulları taşıyabilir. Dijital kimlik eklendiğinde sistem, işlem yapmaya yetkili kişinin veya varlığın kim olduğunu bilebilir. Tokenleştirilmiş varlıklar eklendiğinde para ve varlıklar, uyumlu bir altyapı üzerinde var olabilir. Yapay zeka eklendiğinde yazılım, işlemlerin ne zaman gerçekleşmesi gerektiğine karar verebilir. Bu parçaları bir araya getirdiğinizde finans, günümüz ödemelerini basitçe hızlandırmanın çok ötesine geçen bir şekilde programlanabilir hale gelir.
Bir şirket, teslimat kriptografik olarak doğrulandığında ödemeyi otomatik olarak tetikleyen bir fatura düzenleyebilir. Bir makine, başka bir makineden elektrik satın alabilir. Bir tedarik zinciri, mallar doğrulanmış aşamalardan geçerken işletme sermayesini otomatik olarak serbest bırakabilir. Bir yatırım portföyü sürekli olarak yeniden dengelenebilir ve kurumsal hazine, yapay zeka ajanlarının para birimleri, bankalar ve tokenize edilmiş piyasalar genelinde likiditeyi 24 saat boyunca yönettiği, giderek daha özerk bir operasyon haline gelebilir. Bu ajanların hiçbiri paraya ne ad verdiğimize özellikle önem vermez; çünkü onlar için önemli olan, paranın işlevini yerine getirip getirmediği, onu kullanma yetkisi olup olmadığı ve istenen sonucu sağlayıp sağlamadığıdır.
Bu da bizi bankalara geri getiriyor
Bu durum, bankacılık sektörü için rahatsız edici bir soru ortaya çıkarır: Para programlanabilir hale geldiğinde banka nedir? Bankalar, kredi yaratma, risk yönetimi, düzenlemeye tabi saklama hizmeti sunma, şirketlere finansman sağlama, likidite yönetimi ve hanehalkları ile işletmeleri finansal sistemle buluşturma gibi son derece önemli işlevlerini elbette yerine getirmeye devam edecektir. Ödemeler yazılıma entegre olurken, döviz işlemleri otomatik olarak optimize edilirken, hazine işlemleri giderek daha özerk hale gelirken, varlıklar ve paranın uyumlu defterleri paylaşabildiği durumlarda mutabakat işlemleri azalırken ve takaslar hızlanırken, bu temel işlevlerin etrafında şekillenen bazı faaliyetler dramatik bir şekilde değişebilir.
Bu, bankaları ortadan kaldırmaz, ancak değerin nerede yattığını değiştirir. Kazananlar, özerk finansal hizmetlerin işleyişinin dayandığı güvenilir bilançoları, likiditeyi, kimliği, mevzuata uygunluğu, risk yönetimini ve altyapıyı sağlayan kurumlar olabilir. Bu, parlak bir bankacılık uygulamasını piyasaya sürmek kadar göz alıcı gelmeyebilir, ancak çok daha değerli olabilir; çünkü yazılım arayüzü giderek daha fazla kontrol ederse, altta yatan finans kurumu artık ekrana sahip olmaktan ziyade güven sağlamaya odaklanacaktır.
Değer interneti nihayet geliyor mu?
On yıllardır değer internetinden bahsediyoruz ve bu ifade her zaman kulağa harika gelmiştir – yıllar önce ben buna Valueweb adını vermiştim – ancak oldukça bariz bir sorun vardı: İnternetin hiçbir zaman kendine özgü bir parası olmadı. İnternette bilgi, iletişim, web siteleri, uygulamalar, sosyal ağlar, bulut bilişim ve nihayetinde yapay zekâ vardı, ancak ödemeler buna sonradan eklenmek zorundaydı. Kartlar web’den on yıllar önce, banka hesapları ise yüzyıllar önce tasarlandı; muhabir bankacılık ise, anlık küresel dijital iletişimi kimsenin hayal bile edemediği çok daha önceden gelişmişti.
Bu nedenle, yirminci yüzyılın finansal altyapısını yirmi birinci yüzyılın dijital ağlarına bağlamak için otuz yılımızı harcadık. Stabilcoinler, tokenize mevduatlar ve dijital merkez bankası parası, ağın kendisi için para yaratarak nihayet farklı bir şey yapabileceğimizi gösteriyor; yapay zekâ ise bunu çok daha önemli hale getiriyor, çünkü gelecek nesil internet kullanıcılarının hepsi insan olmayabilir. Milyarlarca yazılım ajanı, sonunda şirketlerle, insanlarla ve diğer ajanlarla işlem yapabilir, küçük ödemeler gerçekleştirebilir, sözleşmeler üzerinde pazarlık yapabilir, bilgi işlem kaynakları satın alabilir, yatırımları yönetebilir ve sermayeyi sürekli olarak tahsis edebilir.
Bu ajanların paraya ihtiyacı var, ancak daha da önemlisi, anlayıp kullanabilecekleri bir paraya ihtiyaçları var. Bu da dijital kimlik, izinler, programlanabilirlik, anında ödeme ve birlikte çalışabilirliğin, token'a eklenen para birimi sembolü kadar önemli hale geldiği anlamına gelir. Bu gerçekleştiğinde, finansal sistem insanların web siteleri ve uygulamalar aracılığıyla eriştiği bir şey olmaktan çıkar ve giderek doğrudan ağa gömülü bir zekâ ve değer katmanı haline gelir.
Peki, kim kazanır?
Muhtemelen herkes ve hiç kimse.
Stablecoin'ler ivme kazanmış durumda, küresel erişime sahip ve internet tabanlı olmanın muazzam avantajına sahip. Bankaların ise güveni, müşterileri, bilançoları, düzenleyici lisansları ve kredi verme yoluyla ticari banka parası yaratma konusunda olağanüstü bir gücü var. Merkez bankaları ise nihai ödeme varlığına ve devletin yetkisine sahiptir. Teknoloji şirketlerinin platformları, yazılımları, verileri ve giderek artan bir şekilde yapay zekâ ajanları varken, kart ağlarının ise küresel kabul görmesi ve milyarlarca uç noktayı birbirine bağlama konusunda onlarca yıllık deneyimi var. Bu avantajların hiçbiri ortadan kalkmayacak. Aksine, birbirleriyle çarpışacak ve birleşecekler.
Sonuç, eskisini bir gecede yerinden eden tek bir yeni finansal sistem olmayacak gibi görünüyor. Bu, stabilcoinler, tokenize edilmiş banka mevduatları, merkez bankası parası ve geleneksel ödeme kanallarının giderek daha fazla etkileşime girdiği bir melez mimari olacak ve nihayetinde tüketiciler hangisini kullandıklarının farkında bile olmayabilir. Yapay zeka ajanınıza bir tatil organize etmesini, elektrik faturasını ödemesini, bir miktar birikiminizi aktarmasını, kızınıza para göndermesini veya dünyanın öbür ucundaki bir şirketten bir şey satın almasını söyleyeceksiniz ve ajan bunun nasıl yapılacağını halledecektir. Perde arkasında bir banka mevduatı, stabilcoin, CBDC, kart, anlık ödeme kanalı ya da henüz icat edilmemiş bir şey kullanabilir.
İşte bu yüzden bence asıl ilginç olan değişiklik, paranın sadece dijitalleşmesi değil; zira para on yıllardır zaten dijitaldir. Asıl değişiklik, paranın programlanabilir, birbiriyle uyumlu ve makine tarafından okunabilir hale gelmesidir; paranın nasıl hareket edeceğine dair kararlar ise giderek insanlar yerine yazılımlar tarafından alınabilir hale gelebilir. İnsanların nasıl ödeme yapacağını seçtiği bir dünyadan, paranın nasıl hareket edeceğini makinelerin seçtiği bir dünyaya doğru ilerliyoruz ve bu, stabilcoinlerin, tokenleştirilmiş mevduatların veya CBDC’lerin nihayetinde galip gelip gelmeyeceği konusundaki tartışmalardan çok daha önemli hale gelebilir.
Paranın geleceği sadece dijital değil. O, otonom ve programlanabilir.